Conseiller en défiscalisation : payer moins d'impôts, sans risque inutile.
Je pars de votre avis d'imposition, pas d'un catalogue de produits. Leviers gratuits d'abord, déductions ensuite, réductions d'impôt seulement si elles servent vos projets et respectent votre profil de risque. Une optimisation fiscale qui tient dans la durée, et qui ne vous fait pas acheter un mauvais placement pour une bonne réduction.
Nos guides et articles pour réduire vos impôts
 GUIDE COMPLETBientôtComment réduire ses impôts : la méthode en 5 étapesDu gratuit au placement, avec le simulateur par tranche.
 ARTICLEBientôtTranche marginale d'imposition : la calculer et s'en servirLe chiffre qui décide de ce qui vaut la peine.
 ARTICLEBientôtStatut du bailleur privé : le dispositif JeanbrunLe nouveau dispositif pour la location nue de longue durée.
 ARTICLEBientôtLe plafonnement des niches fiscales10 000 €, 18 000 € et ce qui reste hors plafond.
Pourquoi faire appel à un conseiller en défiscalisation ?
La défiscalisation regroupe les dispositifs légaux qui réduisent votre impôt sur le revenu, en échange d'un investissement ou d'une dépense utile. Bien utilisés, ils allègent durablement la note. Mal choisis, ils coûtent plus cher qu'ils ne rapportent.
Vous vous reconnaissez dans l'une de ces situations ?
Les leviers que j'utilise pour réduire vos impôts
Toujours dans le même ordre : d'abord ce qui ne coûte rien, ensuite ce qui diminue votre revenu imposable, enfin les réductions d'impôt par l'investissement.
Les leviers sans investir
Frais réels, crédit d'impôt pour l'emploi à domicile et la garde d'enfants, dons, pensions alimentaires, rattachement des enfants majeurs : je vérifie ligne par ligne ce que votre déclaration permet déjà.
Le plan d'épargne retraite
Les versements sont déductibles de votre revenu imposable, dans la limite d'un plafond. C'est le levier le plus puissant dès 30 % de tranche, à condition d'accepter de bloquer l'argent jusqu'à la retraite.
Le déficit foncier et l'immobilier ancien
Les travaux sur un bien loué nu peuvent s'imputer sur votre revenu global. Le dispositif Denormandie et le nouveau statut du bailleur privé complètent l'éventail pour un projet immobilier de long terme.
Le Girardin industriel
En finançant du matériel productif outre-mer, vous obtenez une réduction d'impôt l'année suivante, dans une enveloppe de plafonnement plus large. La somme investie n'est pas récupérée : le choix de l'opérateur est décisif.
Les FIP et FCPI
Ces fonds investissent dans des PME et ouvrent droit à une réduction d'impôt à la souscription. Leur champ s'est restreint ces dernières années, et ils impliquent un blocage de plusieurs années et un risque de perte en capital.
Alléger l'impôt dans la durée
Assurance vie, SCPI logées dans la bonne enveloppe, donations : au-delà de l'impôt de cette année, j'organise votre épargne pour qu'elle soit moins imposée sur 10 ou 20 ans.
Les principaux dispositifs comparés
| Dispositif | Mécanisme | Durée d'engagement | Risque principal | Plafonnement global |
|---|---|---|---|---|
| PER | Déduction du revenu | Jusqu'à la retraite | Selon les supports choisis | Hors plafond, limite propre |
| Déficit foncier | Imputation sur le revenu global | Location obligatoire plusieurs années | Travaux, vacance locative | Hors plafond |
| Denormandie | Réduction d'impôt | 6, 9 ou 12 ans de location | Emplacement, prix d'achat | 10 000 € |
| Girardin industriel | Réduction d'impôt | Effet sur une année | Somme non récupérée, opérateur | Enveloppe de 18 000 € |
| FIP et FCPI | Réduction d'impôt | 5 à 10 ans | Perte en capital, liquidité | Selon le fonds |
Comment se déroule votre bilan fiscal
- 1
Premier échange
10 minutes, votre avis d'imposition en main. Offert.
- 2
Analyse
TMI, niches déjà utilisées, plafond disponible, projets à venir.
- 3
Recommandations
Les leviers dans le bon ordre, avec l'impôt simulé avant et après.
- 4
Suivi annuel
Un point chaque printemps, à chaque évolution de vos revenus ou de la loi.
Ce que vous recevez
- Un bilan écrit : situation fiscale, leviers disponibles, ordre de priorité
- La simulation de votre impôt avant et après chaque recommandation
- Les risques et la durée d'engagement de chaque solution, écrits noir sur blanc
Les solutions que je mobilise
Pourquoi travailler avec moi
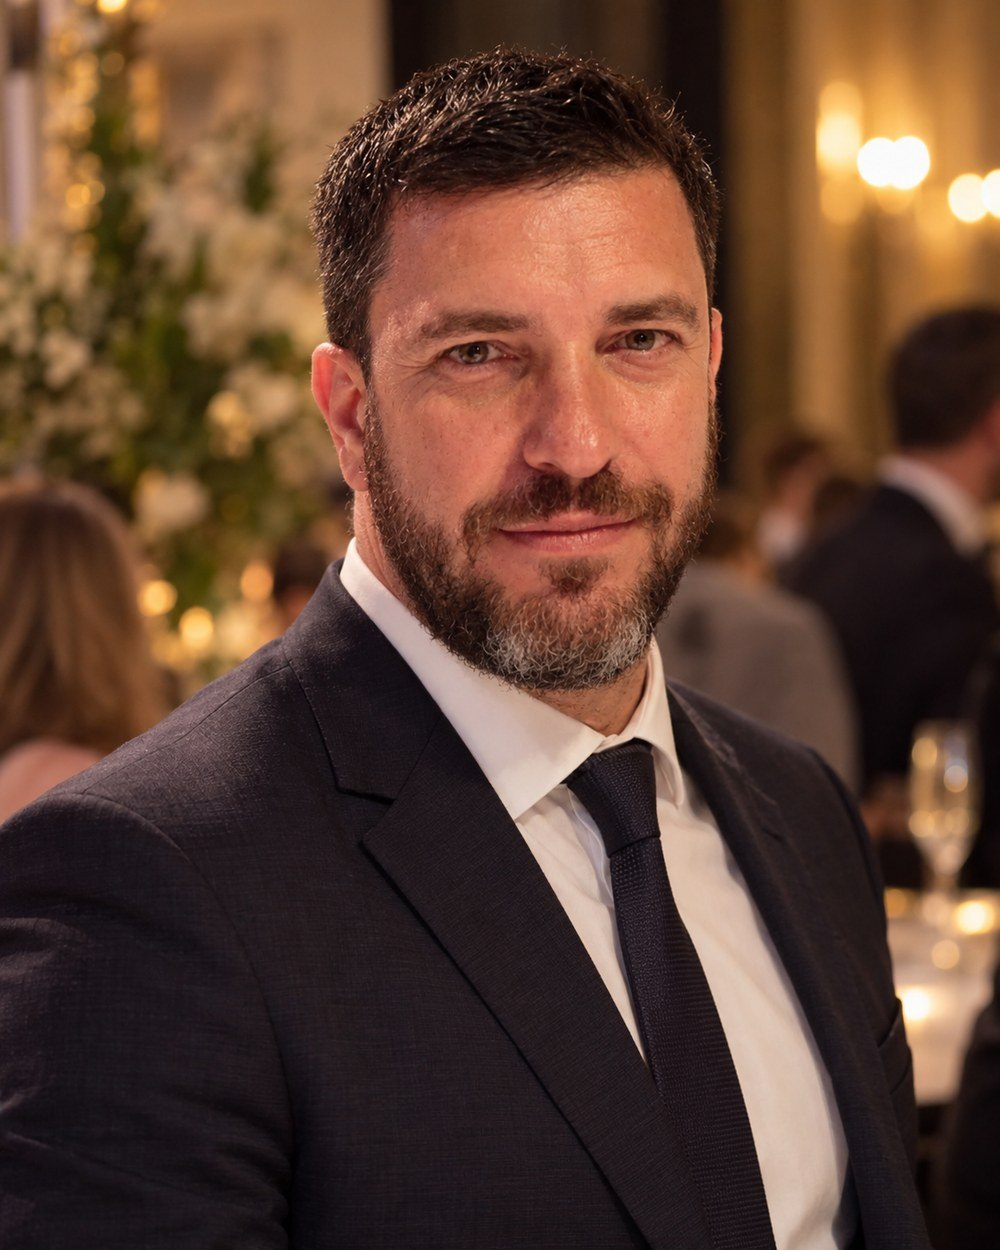
Ingénieur puis chef d'entreprise, je suis aujourd'hui conseiller en investissements financiers. Je vous explique chaque dispositif avec ses avantages et ses risques, et je ne vous propose une solution que si elle sert vraiment votre situation. Une réduction d'impôt n'est jamais une raison suffisante pour investir.
Questions fréquentes sur la défiscalisation
En général dès que votre tranche marginale atteint 30 %, ou que vous avez des revenus fonciers. En dessous, les leviers gratuits suffisent souvent.
La plupart des réductions et crédits d'impôt sont plafonnés à 10 000 € par an et par foyer, 18 000 € pour l'outre-mer et les SOFICA. Le PER, les dons et le déficit foncier suivent leurs propres limites.
Certains dispositifs comportent un risque de perte en capital, de blocage ou de remise en cause de l'avantage fiscal. C'est pourquoi on ne les choisit jamais pour la seule réduction d'impôt.
Dans la plupart des dispositifs, l'avantage fiscal est repris en tout ou partie. La durée d'engagement fait partie des critères de choix.
Au printemps, après la déclaration. Les meilleures opérations se souscrivent tôt dans l'année, pas dans l'urgence de décembre.
Oui, si vous le souhaitez. C'est même recommandé pour les indépendants et les dirigeants.
Voir aussi la préparation de la retraite, l'investissement immobilier et la transmission de patrimoine.
Votre avis d'imposition en main, 10 minutes suffisent.
On repère ensemble ce que vous laissez sur la table. Sans engagement, en visio ou par téléphone.
Les dispositifs de réduction d'impôt comportent des risques, notamment de perte en capital, d'illiquidité et de remise en cause de l'avantage fiscal. Règles en vigueur en octobre 2026, susceptibles d'évoluer. Toute recommandation est précédée d'une analyse de votre situation et de votre profil de risque.