Conseiller en investissements financiers, pour l'entreprise et la famille

Gestionnaire de patrimoine pour les dirigeants et leur famille.

Le patrimoine d'un dirigeant se construit dans l'entreprise et dans la famille. Je m'occupe des deux : trésorerie, protection et épargne salariale d'un côté, impôts, retraite, immobilier et transmission de l'autre. Je suis Grégory Darmaillacq, ingénieur puis chef d'entreprise, et je vous conseille sans jargon.

M'écrire sur WhatsAppPar e-mail
CIF, ORIAS n° 21002917Premier échange de 10 minutes, sans engagementToute la France
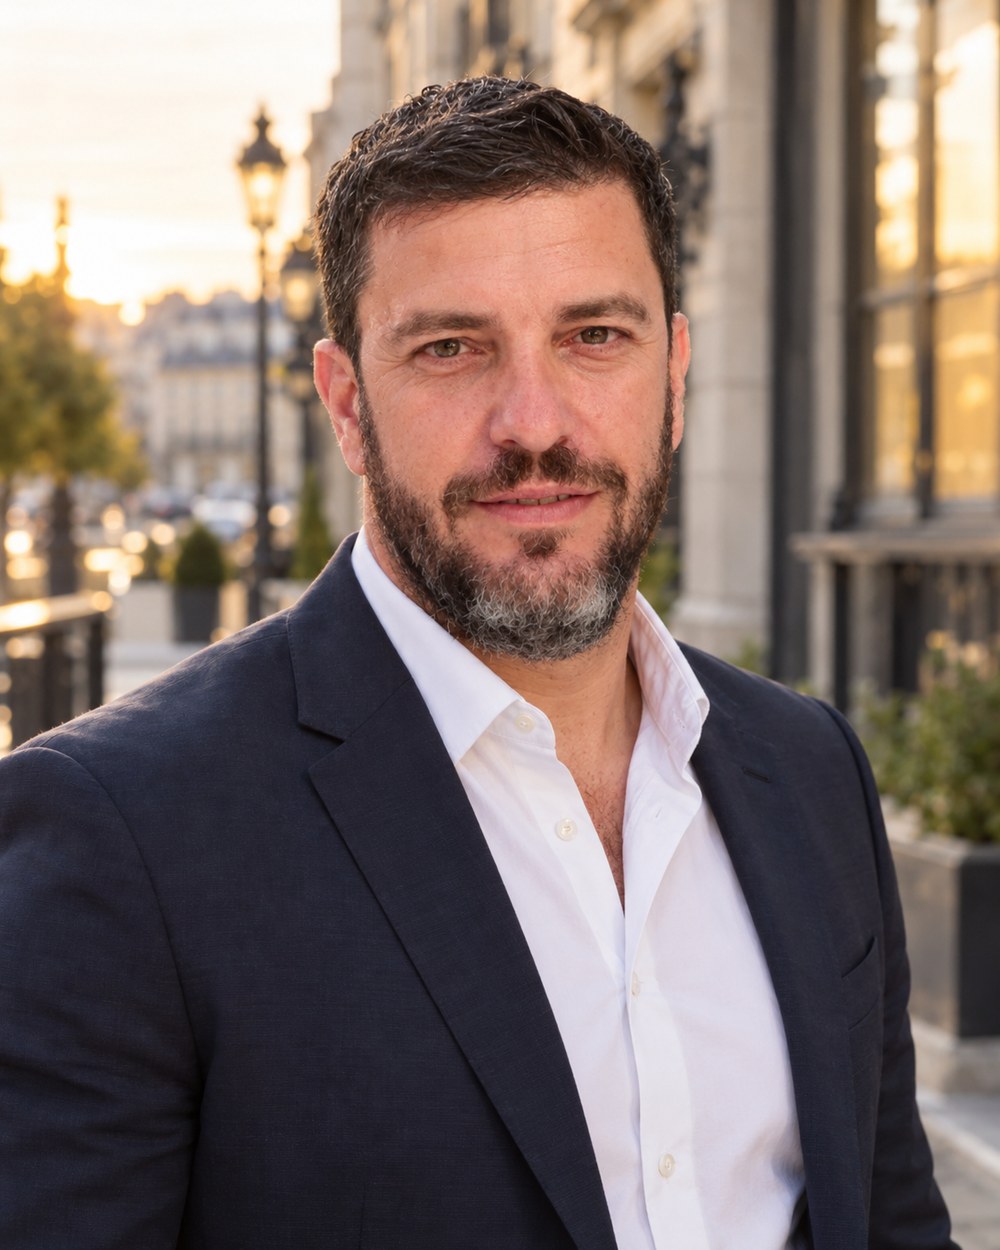
Grégory Darmaillacq
Trésorerie placée selon 3 horizons
Disponible
Projets
Long terme
Exemple de répartition, adaptée à chaque entreprise
Statut CIF vérifiableORIAS n° 21002917, orias.fr
Membre de l'ANACOFI-CIFAssociation agréée par l'AMF
RC pro 2 000 000 €Zurich Insurance Europe AG
Plus de 120 partenairesAssureurs, sociétés de gestion, promoteurs
Pour qui

L'entreprise et la famille, une seule stratégie.

Chez un dirigeant, une décision prise dans l'entreprise a presque toujours une conséquence pour la famille. Je regarde donc les deux ensemble.

Côté entreprise ¹

Vous dirigez une entreprise, un cabinet, une exploitation.

Parlons de votre entreprise

¹ Ces solutions présentent des risques, notamment de perte en capital, d'illiquidité ou de remise en cause d'un avantage fiscal, et certaines imposent une durée de blocage. Les performances passées ne préjugent pas des performances futures. Toute recommandation est précédée d'une analyse de votre situation et de votre profil de risque.

Trésorerie d'entreprise

Avant de placer, on découpe la trésorerie en trois horizons.

Une trésorerie n'est pas un bloc unique. Chaque somme a une échéance : les charges du mois prochain, un investissement dans deux ans, une réserve pour plus tard. C'est cette échéance qui guide le choix du placement.

0 à 12 mois
1 à 5 ans
5 ans et plus
Proportions données à titre d'illustration. Elles sont définies avec vous, à partir de vos bilans et de vos projets.
DisponibleLe fonctionnement courant et le besoin en fonds de roulement. Cette part ne se place pas, ou seulement sur des supports sans blocage.
Réserve de projetsInvestissements prévus, embauches, matériel, croissance. Des placements qui redeviennent disponibles à la date prévue.
Excédent durableLa part qui ne sera pas utilisée avant plusieurs années. Contrat de capitalisation, usufruit temporaire de SCPI, private equity, selon le profil de risque de l'entreprise ¹.
Ma méthode

À chaque étape de votre vie de dirigeant, les bonnes décisions patrimoniales.

Placer sa trésorerie, se protéger, préparer sa retraite : chaque sujet a son bon moment, et il arrive souvent plus tôt qu'on ne le pense. La vie d'un dirigeant passe presque toujours par ces cinq étapes. Je les ai traversées moi-même.

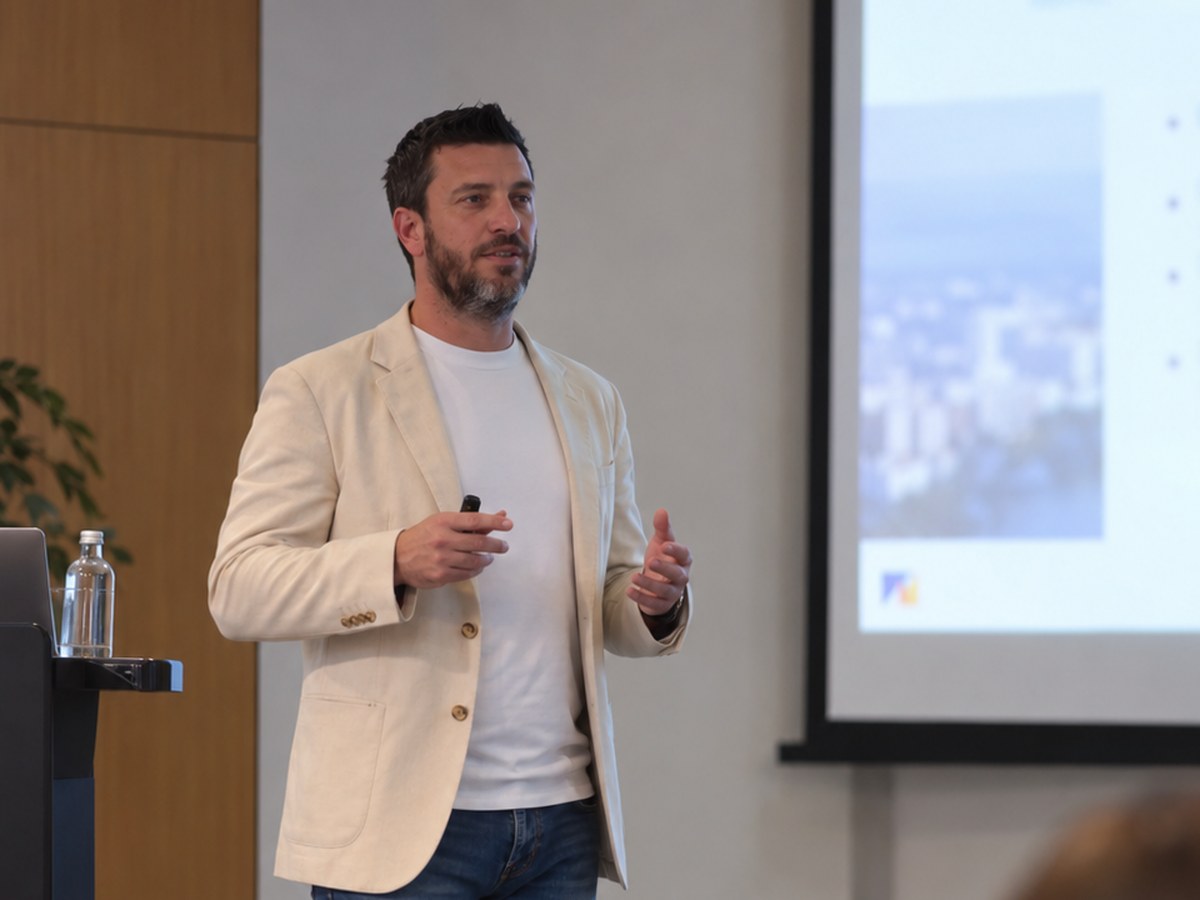
Grégory Darmaillacq en conférence
En conférence auprès de dirigeants.
  1. 1CréationChoisir son statut, fixer une première rémunération et se protéger dès le départ.Statut, prévoyance
  2. 2CroissanceLa trésorerie se constitue. C'est le moment de protéger l'entreprise et la famille en cas d'arrêt du dirigeant.Homme clé, rémunération
  3. 3MaturitéPlacer l'excédent de trésorerie selon son horizon et mettre en place l'épargne salariale.Trésorerie, PEE
  4. 4RetraitePréparer les revenus de l'après, car un dirigeant est souvent moins bien couvert qu'un salarié. PER, épargne de long terme, immobilier locatif.PER, revenus futurs
  5. 5SuccessionOrganiser la transmission du patrimoine familial. Assurance vie, donation, protection du conjoint.Assurance vie, donation
Secteurs accompagnés

Des dirigeants qui ont chacun leurs propres enjeux.

Experts-comptablesAvocatsNotairesProfessions paramédicalesTravaux publicsIndustrielsFilière viticoleTransportExperts-comptablesAvocatsNotairesProfessions paramédicalesTravaux publicsIndustrielsFilière viticoleTransportExperts-comptablesAvocatsNotairesProfessions paramédicalesTravaux publicsIndustrielsFilière viticoleTransport
Grégory Darmaillacq
Grégory DarmaillacqIngénieur, ancien chef d'entreprise, conseiller en investissements financiers
Le cabinet

Un ingénieur qui a dirigé une entreprise, pas un banquier.

Diplômé ingénieur en 2003, j'ai passé 11 ans dans l'industrie, jusqu'à diriger les systèmes d'information d'une entreprise de Niort. Puis j'ai créé ma propre société à Mérignac, que j'ai dirigée 6 ans et cédée en 2020. Les questions que se pose un dirigeant, je me les suis posées moi-même.

Gestionnaire de patrimoine pour les dirigeants et leurs familles, j'exerce sous le statut réglementé de conseiller en investissements financiers. Je sélectionne parmi plus de 120 partenaires, et je travaille main dans la main avec vos experts-comptables, notaires et avocats quand un dossier le demande. J'anime aujourd'hui une équipe de 28 conseillers.

Vous comprenez toutJ'explique sans jargon, sans simplifier à l'excès.
Vous décidezAucune solution n'est retenue sans vous avoir été expliquée.
En lien avec vos conseilsExpert-comptable, notaire, avocat : je coordonne, je ne les remplace pas.
Satisfaction clients · Enquête OpinionWay

Ce que mes clients disent de mon accompagnement.

Après chaque nouvel investissement, mes clients sont interrogés par l'institut indépendant OpinionWay, selon la norme ISO 20252, sur la qualité du conseil reçu : analyse de leur situation, clarté de l'information, pédagogie, disponibilité et expertise.

Logo OpinionWay
Taux de satisfaction
96%
Note de recommandation
9,7/10
Clients répondants depuis 2020
147
Taux de réponse au sondage
30%

Enquête de satisfaction réalisée par OpinionWay auprès des investisseurs ayant réalisé une souscription ou une réservation, questionnaire en ligne de 8 questions notées de 0 à 10 — 147 clients répondants depuis 2020, soit un taux de réponse de 30 %. Ces résultats portent sur la qualité de l'accompagnement et ne préjugent pas des performances des investissements.

Définition

Qu'est-ce qu'un gestionnaire de patrimoine ?

Un gestionnaire de patrimoine analyse l'ensemble de votre situation, vos revenus, votre entreprise, vos biens, vos projets et votre fiscalité, puis vous recommande des solutions adaptées à vos objectifs et à votre profil de risque. Il ne vend pas un produit, il construit une stratégie, et il la suit dans le temps.

En France, le conseil en placements financiers est une activité réglementée. Elle exige le statut de conseiller en investissements financiers (CIF), inscrit à l'ORIAS et contrôlé par une association agréée par l'AMF. C'est mon statut.

Ce que je fais
  • Un bilan patrimonial complet, entreprise et famille
  • Une stratégie écrite, avec un ordre de priorité
  • La sélection des solutions parmi plus de 120 partenaires
  • Le suivi dans le temps, à chaque changement de situation
  • La coordination avec votre expert-comptable, votre notaire, votre avocat
Ce que je ne fais pas
  • Promettre un rendement : aucun placement n'est sans risque
  • Tenir votre comptabilité ou rédiger vos actes : c'est le rôle de votre expert-comptable et de votre notaire
  • Vous faire signer au premier rendez-vous : vous recevez d'abord un document d'entrée en relation
  • Recommander une solution sans l'avoir expliquée
Questions fréquentes

Les questions que l'on me pose le plus souvent.

Une question qui n'est pas ici ? Posez-la-moi directement, sur WhatsApp ou par e-mail.

Comment placer la trésorerie excédentaire de mon entreprise ?
On mesure d'abord ce qui est réellement excédentaire, une fois le fonctionnement et les projets couverts. Le reste est réparti selon l'échéance de chaque somme, entre placements disponibles à tout moment et placements de plus long terme, comme le contrat de capitalisation.
Salaire ou dividendes, comment me rémunérer ?
Il n'existe pas de réponse universelle. Le bon équilibre dépend de votre statut, de votre protection sociale, de vos droits à la retraite et de vos besoins. Je l'étudie avec vous et avec votre expert-comptable.
Comment préparer ma retraite en tant que dirigeant ?
Selon votre statut, vos droits à la retraite sont souvent plus faibles que ceux d'un salarié. On fait d'abord le point sur vos régimes obligatoires, puis on complète avec un PER, une épargne de long terme ou de l'immobilier locatif, selon votre horizon et votre profil de risque.
Comment protéger ma famille si je ne peux plus travailler ?
Un dirigeant est souvent moins bien couvert qu'un salarié. On fait le point sur vos garanties actuelles, puis on comble les manques avec une prévoyance adaptée à votre statut.
Quelle différence avec mon banquier ou mon expert-comptable ?
Votre banquier propose les solutions de sa banque, votre expert-comptable tient vos comptes. Je regarde l'ensemble de votre patrimoine, et je travaille en lien avec eux, sans les remplacer.
Combien coûte un gestionnaire de patrimoine ?
Le premier échange de 10 minutes est sans engagement. Ensuite, mon mode de rémunération est détaillé dans le document d'entrée en relation que je vous remets avant toute décision, comme la réglementation l'impose à tout conseiller en investissements financiers.
Gestionnaire de patrimoine, CGP, CIF : quelle différence ?
Gestionnaire de patrimoine et conseiller en gestion de patrimoine (CGP) désignent le même métier. Le statut qui encadre le conseil en placements financiers s'appelle conseiller en investissements financiers (CIF) : c'est le mien, inscrit à l'ORIAS sous le n° 21002917, membre de l'ANACOFI-CIF et couvert par une assurance de responsabilité civile professionnelle.
Faut-il habiter près de chez vous ?
Non. J'accompagne des dirigeants et des familles partout en France, en visio ou par téléphone, et en rendez-vous physique quand la situation le demande.
Contact

Parlons de votre situation.

Pas de formulaire. Écrivez-moi sur WhatsApp ou par e-mail, je vous réponds personnellement.

M'écrire sur WhatsAppEnvoyer un e-mail

contact@gd-conseil.com · Je réponds du lundi au vendredi.

QR code pour enregistrer la fiche contact de Grégory Darmaillacq
Enregistrez mon contactScannez pour ajouter ma fiche à vos contacts.
Pour préparer notre premier échange
  • Les deux derniers bilans, si vous dirigez une société
  • Votre dernier avis d'imposition
  • Vos placements et contrats en cours
  • Vos projets à 5 ans, personnels et professionnels