Protection du dirigeant d'entreprise : vous, votre famille, votre entreprise.
Chef d'entreprise, vous protégez vos salariés, vos clients, vos locaux. Mais qui vous protège, vous ? Un dirigeant est souvent moins bien couvert qu'un de ses salariés : pas d'assurance chômage, des indemnités réduites en cas d'arrêt, une retraite qui dépend de vos choix de rémunération. Ingénieur puis chef d'entreprise, j'ai vécu ces angles morts. Je vous aide à les combler, sans payer pour des garanties inutiles.
Nos articles sur la protection du dirigeant
 ARTICLEAssurance homme clé : fonctionnement et fiscalitéQui assurer, quel capital, quelle déductibilité.
 ARTICLEPrévoyance Madelin : ce qu'elle couvre vraimentArrêt, invalidité, décès : les garanties à vérifier.
 ARTICLEAssurance chômage du dirigeant : les solutionsCe qui existe quand on perd son mandat.
 ARTICLECaution personnelle du dirigeant : limiter le risqueMontant, durée, alternatives : les bons réflexes.
Que recouvre la protection du dirigeant ?
La protection du dirigeant regroupe l'ensemble des dispositifs qui sécurisent le chef d'entreprise face aux accidents de la vie et aux risques de sa fonction. Elle couvre quatre terrains : sa santé et ses revenus, sa famille, son entreprise, et son patrimoine personnel face aux créanciers.

OUTIL · 2 MINUTES
Êtes-vous bien protégé ? Le diagnostic en 6 questions
Répondez honnêtement : le résultat vous dit par où commencer.
Savez-vous combien vous toucheriez par mois après 3 mois d'arrêt de travail ?
Votre famille pourrait-elle garder son niveau de vie si vous décédiez demain ?
Votre entreprise tiendrait-elle 6 mois sans vous ?
Vos cautions personnelles sont-elles limitées et les prêts assurés ?
Si un associé décède, savez-vous qui rachète ses parts, et avec quel argent ?
Avez-vous une solution de revenus si vous perdez votre mandat ?
Rien n'est enregistré ni envoyé : tout est calculé dans le navigateur.
Protection sociale du dirigeant : tout dépend de votre statut
Votre couverture de base ne dépend pas de votre métier mais de la forme de votre société et de votre mandat. C'est le point de départ de toute stratégie de protection.
GÉRANT MAJORITAIRE DE SARL · ENTREPRENEUR INDIVIDUEL
Le dirigeant TNS
Le travailleur non salarié cotise moins, mais il est moins protégé. Ses indemnités en cas d'arrêt de travail et d'invalidité sont faibles, et sa retraite de base est réduite. Les contrats de prévoyance et de santé dits « Madelin » permettent de compléter cette couverture, avec des cotisations déductibles de son revenu imposable dans certaines limites.
PRÉSIDENT DE SAS OU SASU · GÉRANT MINORITAIRE
Le dirigeant assimilé salarié
Il relève du régime général et de la même couverture qu'un salarié, sauf l'assurance chômage. Il peut aussi être intégré aux contrats collectifs de prévoyance de l'entreprise s'il appartient à la catégorie couverte.
| Régime de base | Dirigeant TNS | Assimilé salarié |
|---|---|---|
| Coût des cotisations | Plus faible | Plus élevé |
| Arrêt de travail | Faible | Correct |
| Invalidité | Faible | Correct |
| Décès | Faible | Faible |
| Retraite | Faible | Correct, selon le salaire versé |
| Chômage | Aucun | Aucun |
Ce que vos choix de rémunération changent
Se verser surtout des dividendes réduit les cotisations, et donc les droits. Moins de salaire, c'est des indemnités journalières plus faibles et une retraite plus maigre. L'arbitrage entre salaire et dividendes est aussi un arbitrage de protection.
Que se passe-t-il si… ? 4 scénarios
Vous êtes en arrêt de travail pendant 6 mois
LE RÉGIME DE BASE
Des indemnités souvent très inférieures à votre revenu, après un délai de carence. Vos charges personnelles continuent.
CE QU'IL FAUT AJOUTER
Une prévoyance individuelle qui verse des indemnités journalières jusqu'au niveau de revenu choisi.
Vous devenez invalide
LE RÉGIME DE BASE
Une rente qui ne remplace qu'une partie de votre revenu, surtout pour un TNS.
CE QU'IL FAUT AJOUTER
Une rente complémentaire, avec un barème à vérifier de près : invalidité professionnelle ou fonctionnelle, ce n'est pas la même chose.
Vous décédez
LE RÉGIME DE BASE
Un capital limité. Votre famille perd votre revenu et doit parfois faire face à vos cautions personnelles.
CE QU'IL FAUT AJOUTER
Un capital décès, une rente au conjoint ou une rente éducation pour les enfants.
Vous perdez votre mandat
LE RÉGIME DE BASE
Rien : un mandataire social ne cotise pas à l'assurance chômage.
CE QU'IL FAUT AJOUTER
Une assurance privée perte d'emploi, à souscrire bien avant tout signe de difficulté.

Protéger votre famille
Garantir un capital ou une rente à vos proches
Capital décès, rente au conjoint, rente éducation : le montant se calcule à partir de vos charges réelles (prêt immobilier, études, niveau de vie), pas d'un forfait.
Le statut de votre conjoint
S'il travaille avec vous dans l'entreprise, votre conjoint doit avoir un statut : collaborateur, salarié ou associé. Ce statut conditionne ses droits sociaux, notamment sa retraite et sa protection en cas de séparation ou de décès.
Votre régime matrimonial
Communauté ou séparation de biens : le régime matrimonial détermine ce que les créanciers peuvent saisir et ce que votre conjoint conserve. À revoir avec votre notaire si vous créez ou développez votre entreprise.
Protéger votre entreprise
L'assurance homme clé
Elle verse un capital ou des indemnités à l'entreprise si le dirigeant ou un collaborateur indispensable décède ou ne peut plus travailler. Ce capital finance la période de transition : un remplaçant, une perte de chiffre d'affaires, un banquier à rassurer. Les primes peuvent être déductibles du résultat, sous conditions.
L'assurance croisée entre associés
Si un associé décède, ses héritiers deviennent vos associés. L'assurance croisée verse aux associés survivants le capital nécessaire pour racheter ses parts, à un prix fixé à l'avance dans le pacte d'associés. Les héritiers sont payés, l'entreprise reste entre les mains de ceux qui la font tourner.
La garantie emprunteur des prêts professionnels
Vérifiez que vos prêts professionnels sont couverts par une assurance décès et invalidité qui remboursera la banque. Sinon, c'est l'entreprise ou votre caution qui paiera.
Protéger votre patrimoine personnel
Responsabilité limitée ne veut pas dire risque zéro
En SARL ou en SAS, votre responsabilité est en principe limitée à vos apports. Mais votre patrimoine personnel redevient exposé dans trois cas : une caution personnelle signée au profit de la banque, une faute de gestion reconnue lors d'une liquidation, ou certaines dettes fiscales et sociales.
L'assurance responsabilité civile des dirigeants
Souscrite par la société, elle prend en charge vos frais de défense et les conséquences financières d'une faute de gestion reprochée à titre personnel. Les amendes pénales, elles, ne sont jamais assurables. Ce contrat relève de votre assureur professionnel. Je vérifie avec vous qu'il s'articule avec le reste de votre protection.
LE RISQUE N° 1
La caution personnelle, premier risque du dirigeant
C'est la façon la plus fréquente pour un dirigeant de société de perdre ses biens personnels.
- Limitez le montant et la durée de chaque caution
- Préférez une garantie d'un organisme spécialisé quand c'est possible
- Faites assurer le prêt concerné
Comment je vous accompagne
- 1
Bilan de protection
Statut, rémunération, contrats existants, cautions signées.
- 2
Chiffrage des besoins
Revenu à maintenir, capital pour la famille, besoins de l'entreprise.
- 3
Choix des garanties
Parmi plus de 120 partenariats avec les meilleures signatures du marché, comparées sur les exclusions et les délais, pas seulement sur le prix.
- 4
Revue annuelle
La protection suit l'évolution de votre rémunération, de votre famille et de votre entreprise.
Ce que vous recevez
- Un bilan écrit de votre couverture actuelle, statut par statut
- Le chiffrage de vos besoins : revenu, capital, entreprise
- Un comparatif des garanties proposées, exclusions comprises
Les solutions que je mobilise
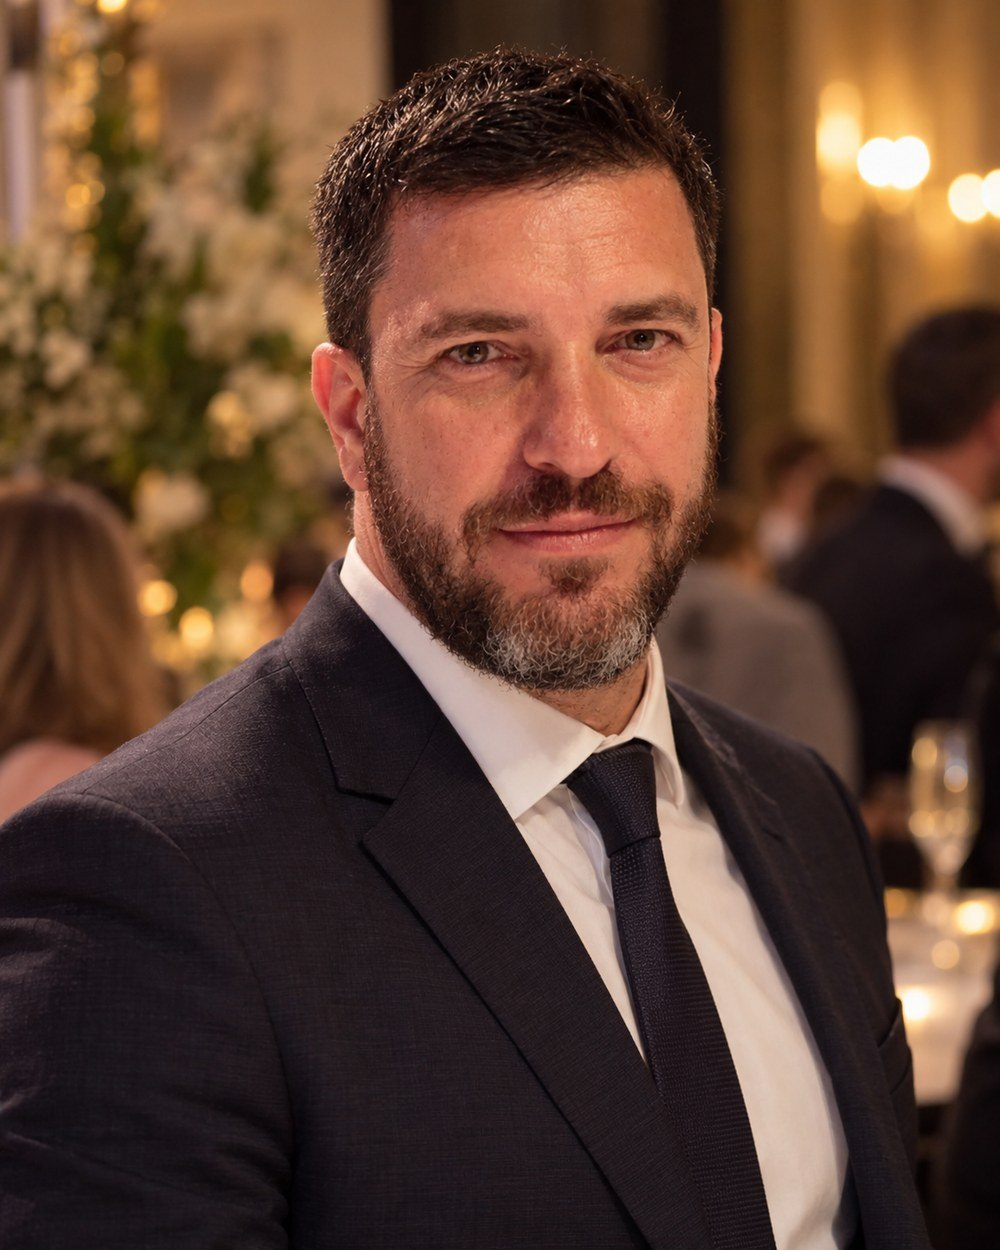
Un conseiller qui a été chef d'entreprise
Avant de conseiller des dirigeants, j'en ai été un. J'ai signé des cautions, arbitré entre salaire et dividendes, et je sais ce qu'un arrêt de quelques mois coûte à une entreprise.
Questions fréquentes sur la protection du dirigeant
Une question sur votre situation ? Écrivez-moi, la réponse tient souvent en dix minutes.
Elle dépend de son statut. Le dirigeant TNS relève de la Sécurité sociale des indépendants, avec des prestations plus faibles. Le dirigeant assimilé salarié relève du régime général, sans assurance chômage. Dans les deux cas, une prévoyance complémentaire est souvent nécessaire.
Non, un mandataire social ne cotise pas à l'assurance chômage, sauf s'il cumule son mandat avec un véritable contrat de travail. Il peut souscrire une assurance privée perte d'emploi.
Il peut voir sa responsabilité civile engagée pour une faute de gestion ou une violation des statuts, sa responsabilité pénale pour certaines infractions, et sa responsabilité fiscale ou sociale dans certains cas de manquements graves.
La société elle-même, ses associés, des tiers comme les créanciers ou les clients, et dans le cadre d'une procédure collective, le liquidateur.
C'est un contrat souscrit par l'entreprise sur la tête d'une personne indispensable. Il verse un capital ou des indemnités à l'entreprise en cas de décès ou d'incapacité de cette personne, pour compenser les pertes et financer la transition.
Elle est insaisissable pour les dettes professionnelles de l'entrepreneur individuel. Pour un dirigeant de société, la question est différente : la société a ses propres dettes, mais une caution personnelle peut exposer la résidence principale.
Pour un TNS, les cotisations des contrats Madelin sont déductibles du bénéfice dans certaines limites. Pour un assimilé salarié couvert par un contrat collectif, la part patronale suit les règles des contrats d'entreprise.
Voir aussi : la caution personnelle du dirigeant, TNS ou assimilé salarié Bientôt, le placement de trésorerie et l'épargne salariale.
Si vous vous arrêtiez demain, qui prendrait le relais ?
10 minutes pour faire le point sur votre protection, votre famille et votre entreprise. Sans engagement, en visio ou par téléphone.
Les garanties décrites dépendent des contrats souscrits, de leurs conditions générales et de votre situation. Les règles sociales et fiscales citées sont celles en vigueur en 2026 et peuvent évoluer. Toute recommandation est précédée d'une analyse de votre situation.